Кінець місяця, зарплата вже майже вся витрачена, а куди пішли гроші — незрозуміло. Мільйони людей переживають таке щомісяця, і не тому, що заробляють мало, а тому, що ніхто не вчив їх поводитися з грошима. Фінансова грамотність — це не про складні формули, а про кілька простих принципів, які реально змінюють ситуацію.
Що таке фінансова грамотність і навіщо вона потрібна
Фінансова грамотність — це здатність розуміти, як працюють гроші, приймати усвідомлені рішення про їх використання і планувати своє фінансове майбутнє. Це не вроджена якість і не привілей заможних — це навичка, яку можна розвинути в будь-якому віці.
Фінансова грамотність — це не про те, скільки ви заробляєте, а про те, що ви робите з тим, що маєте.
Людина з базовими знаннями про особисті фінанси краще розуміє, коли вигідно брати кредит, а коли — ні, як не потрапити в боргову пастку, чому варто мати заощадження і як поступово накопичити на важливу ціль.
Як вести особистий бюджет
Ведення особистого бюджету — це основа фінансової грамотності. Без розуміння того, скільки ви заробляєте і куди витрачаєте, неможливо приймати усвідомлені фінансові рішення.
Що таке бюджет і як його скласти
Особистий бюджет — це план доходів і витрат на певний період, зазвичай на місяць. Його ведення не означає жорсткого контролю кожної копійки, а допомагає побачити загальну картину і зрозуміти, де є простір для змін.
Базова структура бюджету виглядає просто:
- фіксуйте всі джерела доходу — зарплату, підробіток, пасивні надходження;
- записуйте витрати за категоріями — житло, їжа, транспорт, розваги, одяг;
- порівнюйте, скільки залишається після обов’язкових витрат;
- виділяйте частку на заощадження ще до того, як почали витрачати.
Популярне правило 50/30/20
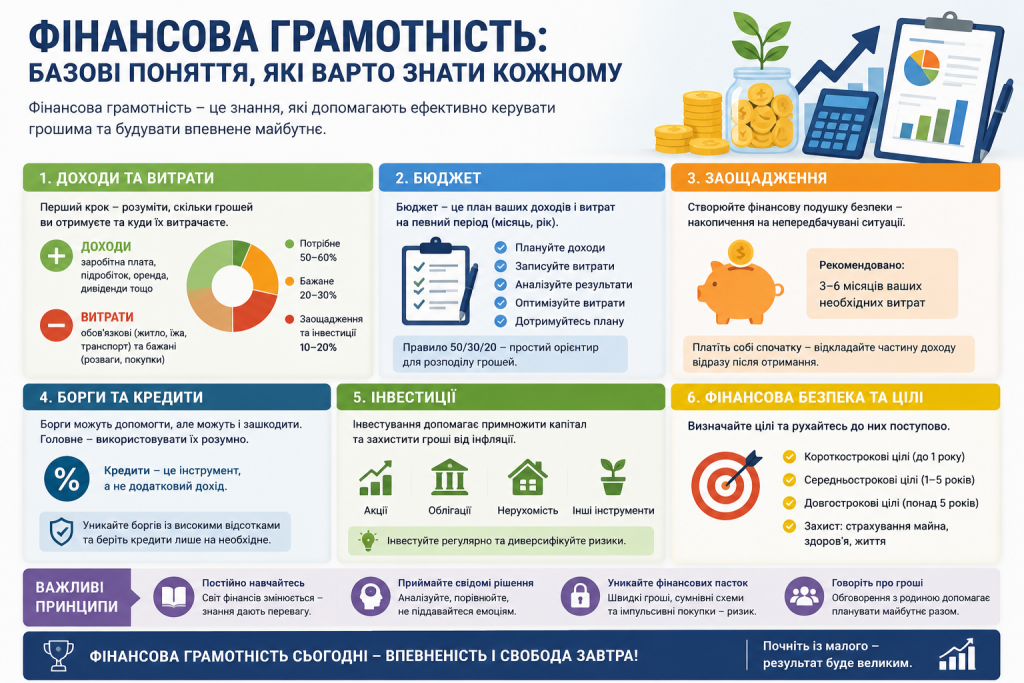
Один із найпростіших підходів до бюджетування — правило 50/30/20. Суть проста: 50% доходу йде на обов’язкові витрати, 30% — на бажання та розваги, 20% — на заощадження та погашення боргів.
| Категорія | Частка бюджету | Що включає |
|---|---|---|
| Обов’язкові витрати | 50% | Оренда, комунальні, продукти, транспорт |
| Бажання | 30% | Розваги, ресторани, одяг, хобі |
| Заощадження | 20% | Фінансова подушка, цілі, погашення боргів |
Фінансова подушка безпеки
Фінансова подушка безпеки — це резервний фонд, який захищає вас у разі непередбачуваних ситуацій: втрати роботи, хвороби, термінового ремонту або іншої непередбаченої витрати.
Фінансова подушка безпеки — це не розкіш, а мінімальна умова для того, щоб непередбачувана ситуація не перетворилась на фінансову катастрофу.
Скільки потрібно відкладати
Стандартна рекомендація — мати на рахунку суму, рівну 3-6 місяцям обов’язкових витрат. Починати можна з будь-якої суми і поповнювати регулярно.
Де зберігати подушку безпеки
Кошти фінансової подушки повинні бути доступними в будь-який момент. Найпростіший варіант — депозит із можливістю дострокового зняття або накопичувальний рахунок у надійному банку. Головна умова: гроші мають бути відокремлені від поточного рахунку, щоб не виникало спокуси їх витратити.
Як навчитися заощаджувати гроші
Заощадження — не про те, щоб відмовити собі в усьому, а про те, щоб зробити збереження частини доходу автоматичним і звичним.
Принцип “заплати собі першому”
Найефективніший прийом — відкладати запланований відсоток доходу одразу після отримання зарплати, ще до того, як почали витрачати на інше. Ви не “заощаджуєте те, що залишилось”, а “витрачаєте те, що залишилось після заощадження”. Різниця здається невеликою, але на практиці вона кардинально змінює результат.
Автоматичне накопичення
Більшість банків дозволяють налаштувати автоматичне перерахування певної суми на накопичувальний рахунок у день зарплати. Це усуває потребу щомісяця приймати вольове рішення.
- Визначте суму, яку готові відкладати щомісяця — навіть невелику.
- Відкрийте окремий рахунок для заощаджень.
- Налаштуйте автоматичне перерахування на день зарплати.
- Щомісяця переглядайте свій бюджет і коригуйте суму відрахувань.
Базові правила фінансової грамотності
- витрачайте менше, ніж заробляєте;
- уникайте споживчих кредитів на те, що знецінюється — гаджети, одяг, розваги;
- будуйте фінансову подушку до того, як вона знадобиться, а не після;
- диверсифікуйте джерела доходу, якщо є така можливість;
- регулярно переглядайте свої витрати.
Кредити та борги: як не потрапити в пастку
Коли кредит виправданий
Іпотека на житло або кредит на розвиток бізнесу з реальним прогнозованим доходом — ситуації, коли позика має сенс. Але споживчий кредит на смартфон, поїздку або одяг — зовсім інша ситуація. Загальна сума, яку ви повертаєте банку, завжди більша за ту, що отримали, і ця різниця може бути дуже суттєвою при довгому строку кредиту.
Як виходити з боргів
Якщо борги вже є, найефективніша стратегія — спочатку погашати той, що має найвищу відсоткову ставку. Другий підхід — починати з найменшого боргу, щоб швидко закрити одну позицію і відчути прогрес. Обидва методи працюють, і вибір між ними залежить від психологічного комфорту конкретної людини.
Фінансова грамотність починається не з великих інвестицій, а з маленьких щоденних рішень — чи записати свої витрати сьогодні, чи відкласти кошти замість витратити їх на імпульсивну покупку. Саме ці дрібні звички формують фінансову стійкість, яку не можна купити, але можна поступово побудувати.